Quattro Stagioni Osa 2 – yksi salkku, ei omaisuusluokkien siiloja
Inflaatiosuoja sijoittajalle, osa 2/2: miten kokonaissalkku rakennetaan riskin ja likviditeetin ehdoilla, ja mitä sen optimoinnista tiedetään
Aristoteles, kreikkalainen filosofi (384–322 eaa.), kirjoitti Metafysiikassaan, että kokonaisuus on jotakin muuta kuin osiensa summa. Salkunhoidossa tämä on enemmän kuin vertauskuva. Omaisuusluokka voi olla erinomainen yksinään ja silti heikentää salkkua, johon se lisätään.
Kirjoituksen ensimmäisessä osassa kävimme läpi inflaatiosuojan eri omaisuusluokissa. Inflaatiolla on neljä vuodenaikaa, ja eri omaisuusluokat suojaavat eri vuodenaikoina. Skenaariosimulaatiossa hajautetun salkun etu perinteiseen 60/40-salkkuun kasvoi sitä mukaa, mitä useammin kiihtyvän inflaation talvi toistui. Tässä osassa kysymys on toinen: miten mekanismit yhdistetään yhdeksi salkuksi, kuinka paljon kutakin tarvitaan ja mistä sen paikka otetaan.
Mikä on Total Portfolio Approach?
Perinteinen varainhoito rakentaa salkun strategisen allokaation (SAA) kautta. Omaisuusluokille annetaan painot, jokaiselle valitaan vertailuindeksi, ja jokaista siiloa johdetaan erikseen. Malli on selkeä, mutta siinä on sokea piste. Siilo voi onnistua omaa vertailuindeksiään vastaan ja silti heikentää kokonaisuutta, esimerkiksi tuomalla salkkuun lisää samaa osakeriskiä toisella nimellä.
Total Portfolio Approach kääntää asetelman. Kanadan CPP Investments, Uuden-Seelannin NZ Super Fund, Singaporen GIC ja Australian Future Fund ovat sen tunnetuimmat soveltajat. CAIA Associationin ja Thinking Ahead Instituten raportti Innovation Unleashed: The Rise of Total Portfolio Approach (2024) tiivistää TPA:n neljään ulottuvuuteen: hallintomalliin (governance), sijoitusten riskitekijänäkökulmaan (factor lens), pääoman kilpailuun (competition for capital) ja yhteiseen vastuuseen (culture). NZ Superin johtaja Charles Hyde on kuvannut sitä pikemmin ajattelutavaksi kuin prosessiksi. Institutionaalisena mallina TPA on ennen kaikkea johtamis- ja hallintomalli, joka ulottuu päätösoikeuksiin, vastuisiin, kannustimiin ja organisaatiokulttuuriin. Tässä kirjoituksessa sovellamme siitä kolmea periaatetta, jotka koskevat sijoitussalkun rakentamista: kokonaissalkkua, riskin rahoittamista ja likviditeettiä.
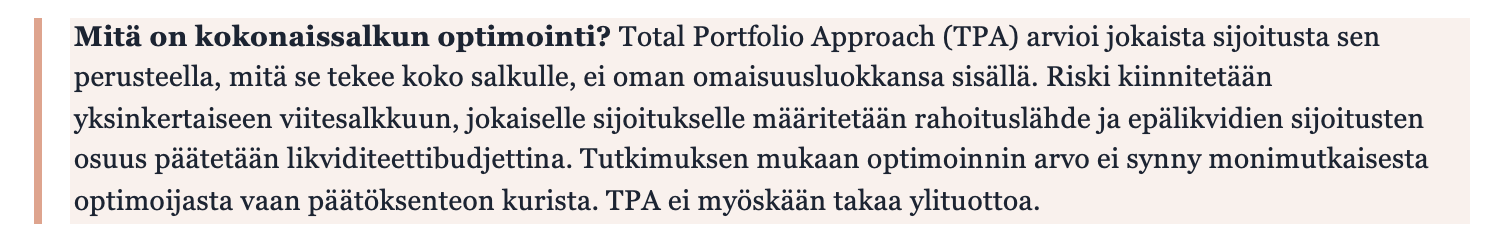
Miten kokonaissalkun optimointia tehdään käytännössä
Kokonaissalkun rakentaminen etenee viidessä vaiheessa. Järjestys on olennainen, koska jokainen vaihe rajaa seuraavaa.
- Viitesalkku määrää riskin. Riskinottohalu kiinnitetään yksinkertaiseen ja edullisesti toteutettavaan osake-korko-salkkuun. NZ Superin viitesalkku on 80/20 kasvuomaisuutta ja korkoja, CPP:n 85/15 globaaleja osakkeita ja Kanadan valtionlainoja. Viitesalkku on samalla rima: salkunhoidon tehtävä on rakentaa salkku, joka voittaa sen samalla riskillä kulujen jälkeen.
- Jokainen sijoitus puretaan riskitekijöihin. Omaisuusluokan nimi ei kerro, mitä riskiä se kantaa. Private equity on taloudelliselta luonteeltaan velkavivutettua osakeriskiä, mutta raportoitu tuotto ei näytä sitä. Aineistossamme private equityn samanaikainen osakebeta oli vain 0,3. Kun mukaan otettiin kolmen vuosineljänneksen viive, beta nousi 0,6:een, eli arvostukset seuraavat osakemarkkinaa myöhässä. Optimoija, joka käyttää raportoitua riskiä, pitää private equityä puolta turvallisempana kuin se on.
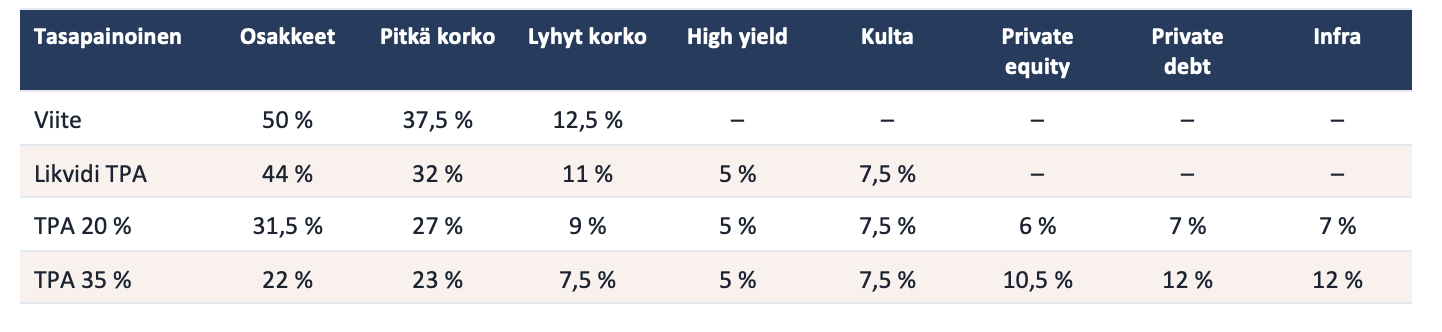
- Jokaiselle sijoitukselle määritetään rahoituslähde. Kun salkkuun lisätään infrastruktuuria, kysymys ei ole siitä, onko infrastruktuuri hyvä sijoitus. Kysymys on siitä, onko se parempi kuin se viitesalkun osa, jonka se korvaa. Mallinnuksessamme jokainen lisäys rahoitetaan sen taloudellisen riskin mukaan:
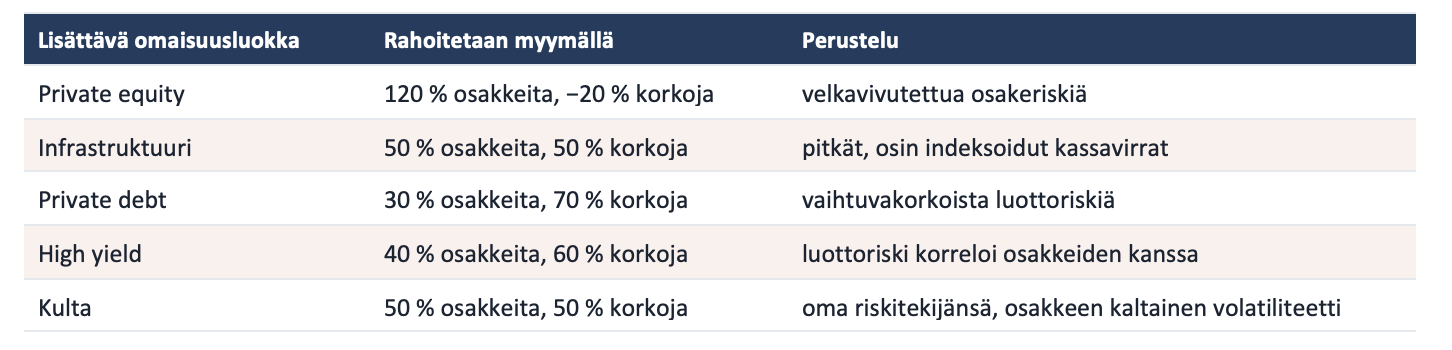
Näin hajautus ei nosta salkun riskiä huomaamatta. Ilman rahoitussääntöä yksityisten markkinoiden lisääminen on usein pelkkää osakeriskin kasvattamista epälikvidissä muodossa.
- Likviditeetti on budjetti, ei jäännös. Epälikvidien sijoitusten osuus päätetään etukäteen sen perusteella, mitä sijoittajan on pystyttävä maksamaan huonoimpana mahdollisena hetkenä, eikä sen perusteella, mitä jää yli.
- Tulos testataan skenaarioissa, ei optimoida yhteen lukuun. Kokonaissalkun hyvyyttä ei mitata yhdellä historiallisella tunnusluvulla. Sitä mitataan sillä, miten se kestää eri inflaatioympäristöt, stressitestit ja likviditeettishokit.
Mitä kokonaissalkun optimoinnista tiedetään
Salkun optimoinnin teoria on Harry Markowitzin vuonna 1952 julkaisemaa (Journal of Finance). Sen käytännön soveltamisesta on 70 vuoden ajalta neljä hyvin dokumentoitua havaintoa.
Optimoija vahvistaa virheitä. Richard Michaud (Financial Analysts Journal, 1989) kutsui keskiarvo-varianssioptimoijaa virheiden maksimoijaksi: se sijoittaa eniten niihin omaisuusluokkiin, joiden tuotto-odotus on arvioitu liian korkeaksi. Chopra ja Ziemba (Journal of Portfolio Management, 1993) osoittivat, että virhe odotetussa tuotossa maksaa noin kymmenkertaisesti saman suuruisen virheen riskiarviossa. DeMiguel, Garlappi ja Uppal (Review of Financial Studies, 2009) testasivat 14 optimointimallia, eikä yksikään voittanut johdonmukaisesti tasapainotettua 1/N-salkkua aineiston ulkopuolella. Käytännön vastaus ovat menetelmät, jotka lähtevät markkinoiden tasapainosta ja poikkeavat siitä maltillisesti, kuten Black–Litterman (Financial Analysts Journal, 1992). Toinen vastaus on rahoituslähteisiin perustuva rakentaminen, jota tässäkin kirjoituksessa käytetään.
Rakenne selittää tuoton vaihtelun. Brinson, Hood ja Beebower (Financial Analysts Journal, 1986) havaitsivat, että allokaatiopolitiikka selitti noin 94 % eläkerahastojen neljännesvuosituottojen vaihtelusta ajassa. Ibbotson ja Kaplan (Financial Analysts Journal, 2000) täsmensivät tulosta. Ajassa allokaatio selittää noin 90 % vaihtelusta, rahastojen välisistä eroista noin 40 % ja tuottotasosta käytännössä kaiken. Rakenne ei ratkaise kaikkea, mutta se ratkaisee enemmän kuin mikään yksittäinen valinta sen sisällä.
Epälikvidin riski näyttää pienemmältä kuin se on. Getmansky, Lo ja Makarov (Journal of Financial Economics, 2004) osoittivat, että tuottojen sarjakorrelaatio kertoo arvostusten tasoittumisesta ja epälikvidiydestä, ei pienestä riskistä. Ang, Papanikolaou ja Westerfield (Management Science, 2014) osoittivat, että kun epälikvidiä sijoitusta ei voi tasapainottaa, sen optimaalinen osuus on pienempi kuin likvideillä oletuksilla laskettu, ja epälikvidiydestä on vaadittava huomattava preemio.
TPA ei takaa ylituottoa. CFA Institute Research Foundationin heinäkuussa 2026 julkaisema kirjallisuuskatsaus (Elkamhi & Lee) toteaa, että TPA:n määrittävät päätösoikeudet, kannustimet ja kulttuuri, eivät työkalut. Sen mahdolliset hyödyt syntyvät riskin ja likviditeetin hallinnasta. Bostonin yliopiston Center for Retirement Researchin mukaan CPP:n edullinen 85/15-viitesalkku tuotti vuosina 2006–2024 hieman enemmän kuin aktiivisesti hoidettu rahasto (Munnell, 2024).
Havainnoista seuraa käytännön linja. Kokonaissalkun optimoinnin arvo ei synny siitä, että optimoija löytää historian parhaan painotuksen. Se syntyy siitä, että rakenne on johdonmukainen, riski mitataan taloudellisen luonteen eikä raportoidun volatiliteetin mukaan ja jokaisella sijoituksella on perusteltu paikka. Siksi alla olevia salkkuja ei ole optimoitu historiaan. Ne on rakennettu rahoituslähdesäännöllä, ja niiden heikkoudet testataan erikseen.
12 salkun testi: riskitaso × likviditeetti
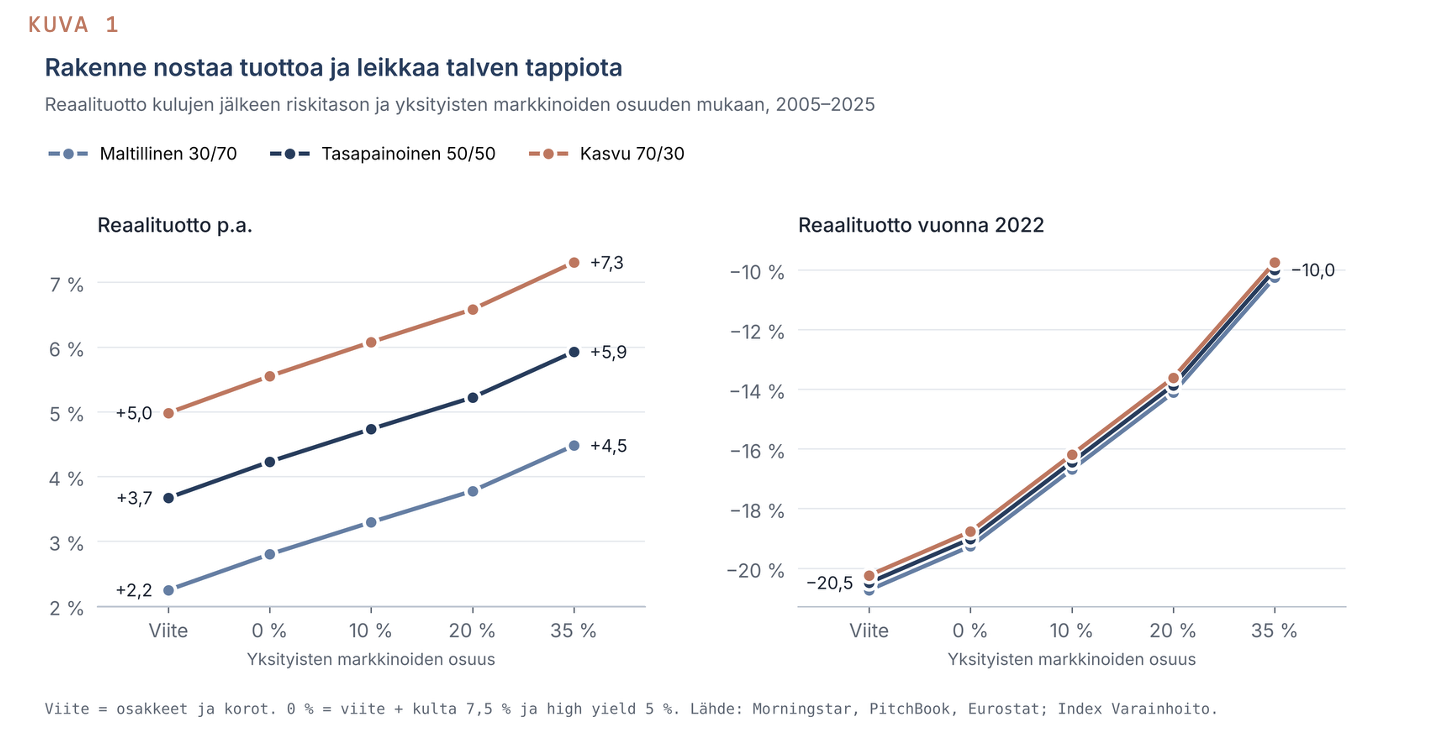
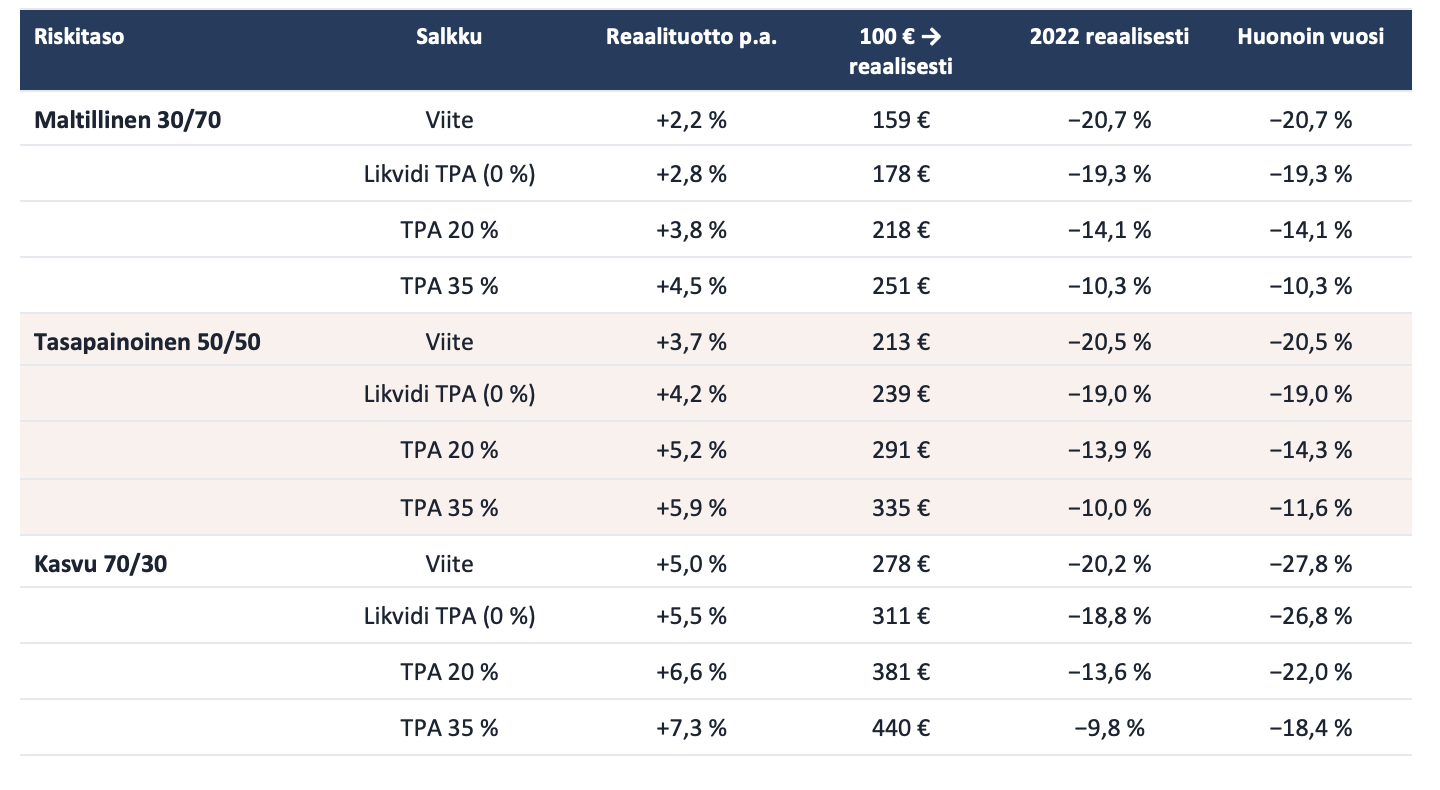
Rakensimme kolme viitesalkkua (osakkeet/korot 30/70, 50/50 ja 70/30) ja jokaiselle neljä TPA-versiota, joissa yksityisten markkinoiden osuus on 0 %, 10 %, 20 % tai 35 %. Jo nollatasolla salkkuun lisätään päivittäin likvidejä hajauttajia: kultaa 7,5 % ja high yieldiä 5 %. Yksityisten markkinoiden osuus jaetaan riskitason mukaan. Maltillisessa painottuvat private debt ja infrastruktuuri, kasvusalkussa private equity. Kaikki luvut ovat kulujen jälkeen ja reaalisia, salkut tasapainotetaan vuosittain, ja jakso on 2005–2025.
Esimerkiksi tasapainoisen salkun koostumus muuttuu näin:
Taulukoista erottuu neljä havaintoa.
Riskitaso ei suojannut vuonna 2022. Maltillinen viitesalkku menetti reaalisesti 20,7 % ja kasvusalkku 20,2 %. Osake–korko-hajautus, jonka varaan useimmat sijoitussuunnitelmat rakentuvat, ei toiminut, koska korot olivat koko shokin lähde. Varovaiseksi itsensä mieltänyt sijoittaja menetti saman verran ostovoimaa kuin rohkea. Kiihtyvän inflaation talvena riski ei asu osakepainossa vaan siinä, mihin kaikki salkun osat ovat yhteisesti alttiita.
Tässä aineistossa likvidi hajautus oli halvin parannus. Pelkkä kulta ja high yield, kumpikin päivittäin ostettavana ja myytävänä, paransivat reaalituottoa 0,5–0,6 prosenttiyksikköä vuodessa jokaisella riskitasolla, eikä likviditeetistä tarvinnut luopua.
Perusaineistossa jokainen kymmenen prosenttiyksikköä yksityisiä markkinoita nosti raportoitua reaalituottoa noin 0,5 prosenttiyksikköä vuodessa ja pienensi vuoden 2022 raportoitua tappiota noin 2,6 prosenttiyksikköä. Sana ”raportoitu” on tässä tärkeä, eli palataan siihen myöhemmin.
Sama määränpää, eri polku. Tasapainoinen TPA-salkku, jossa on 20 % yksityisiä markkinoita, tuotti reaalisesti 5,2 % vuodessa, hieman enemmän kuin kasvusalkun viite (5,0 %). Huonoin vuosi oli kuitenkin −14,3 % eikä −27,8 %, ja osakkeita oli 31,5 % eikä 70 %. Tämä on TPA:n ydin: tuottotavoitteeseen voi päästä usealla rakenteella, ja niiden riskiprofiilit eroavat enemmän kuin tuotot.
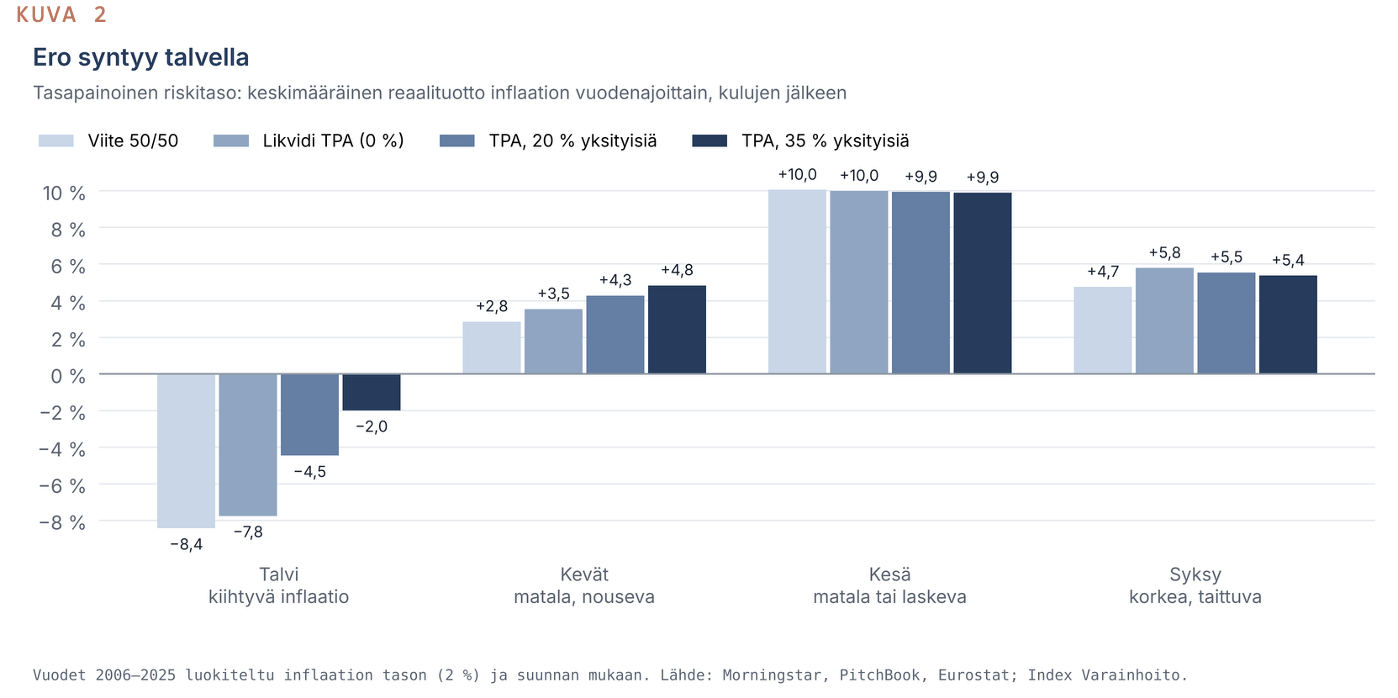
Vuodenaikajako paljastaa, mistä ero syntyy. Talvella tasapainoisen viitesalkun keskimääräinen reaalituotto oli −8,4 % vuodessa ja 35 %:n TPA-salkun −2,0 %. Kesällä ero lähes katosi: viite +10,0 %, TPA-salkku +9,9 %. Raportoiduilla indekseillä vakuutus näyttää siis lähes ilmaiselta. Juuri silloin, kun suoja näyttää ilmaiselta, on syytä kysyä, mitä mittari jättää näkemättä.
Stressitesti: kuinka paljon tuloksista on oikeaa suojaa?
Historiallinen simulaatio on aina optimistinen niille omaisuusluokille, jotka sattuivat menestymään. Siksi tulokset on testattava kolmella tavalla.
Kulta. Kullan lähes 10 %:n vuotuinen reaalituotto 21 vuoden ajalta ei ole perusoletus vaan poikkeus, jonka viimeiset kaksi vuotta (2024 ja 2025) kärjistivät.
NAV-tasoittuminen. Yksityisten markkinoiden indeksit päivittyvät viiveellä. Ne pienentävät raportoitua volatiliteettia ja siirtävät arvonlaskuja myöhemmille vuosille.
Saatavuuskerros sekä valinta- ja selviytymisharha. Indeksituotto ei ole sama kuin yksittäisen sijoittajan saavutettavissa oleva tuotto. Yksityissijoittajalle tulee lisäksi syöttörahaston tai ELTIF-rakenteen kulut.
Ajoimme siksi saman laskelman kahdella stressiversiolla:
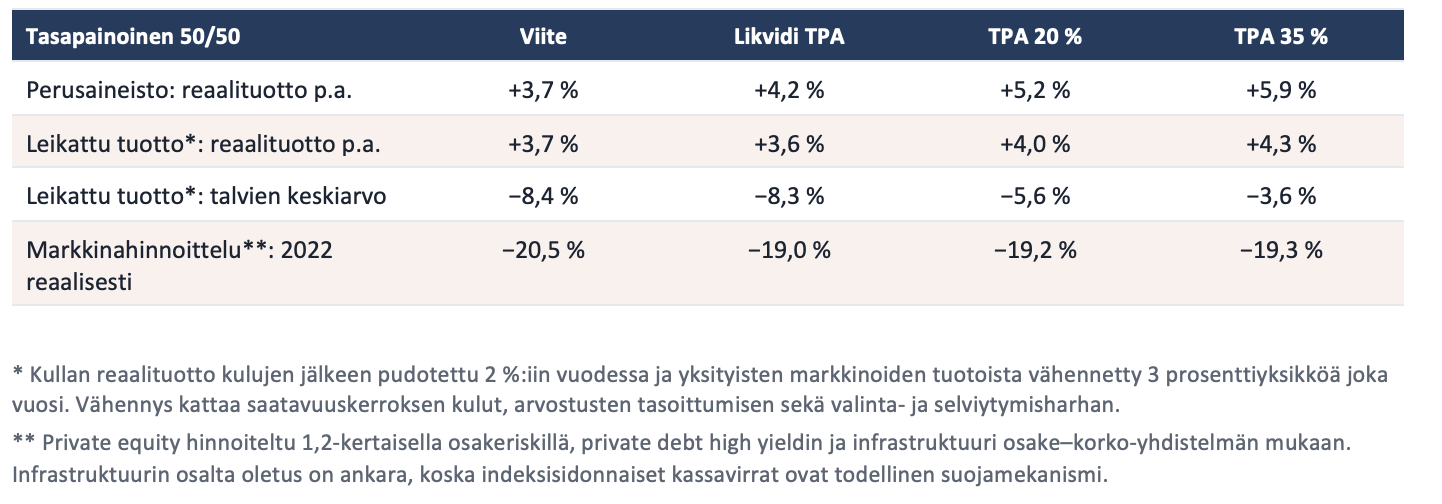
Tulos on tärkeämpi kuin perusaineisto. Kun kulta ja yksityiset markkinat leikataan maltillisemmille tasoille, tuottoetu kutistuu: 35 %:n salkussa 2,2 prosenttiyksiköstä 0,6 prosenttiyksikköön vuodessa. Likvidin TPA:n etu nojasi kokonaan kultaan, ja leikatulla kullalla se häviää viitteelle niukasti. Talvisuoja kuitenkin säilyy: kiihtyvän inflaation vuosien tappio yli puolittuu edelleen. Kun yksityiset markkinat hinnoitellaan markkinoilla, vuoden 2022 suoja katoaa lähes kokonaan. Suurin osa siitä oli kirjanpitoa ja dollaria, ei talouden mekanismia.
Tästä seuraa johtopäätös, jonka viisautta sijoittajat aliarvioivat jatkuvasti. Yksityisiä markkinoita ei kannata ostaa sileän käyrän takia, koska se on mittausilmiö. Niitä kannattaa ostaa tuottopreemion takia, joka on todellinen mutta pienempi kuin indeksit antavat ymmärtää, ja mekanismien takia, jotka todella siirtävät inflaation kassavirtaan: indeksisidonnaiset sopimukset ja vaihtuva korko. Rakenne ilman kustannuskuria on vain monimutkaisempi tapa hävitä.
Private markets ja likviditeettiriski: pohja kantaa täytteet
Laozi, kiinalainen ajattelija, jota perimätieto pitää taolaisuuden perustajana, kirjoittaa Daodejingin 11. luvussa, että saviastia muovataan savesta, mutta sen käyttökelpoisuus on sen tyhjyydessä. Likviditeetti on salkun tyhjä tila. Se ei tuota mitään, mutta ilman sitä salkkua ei voi käyttää siihen, mihin se on tarkoitettu: maksuihin, mahdollisuuksiin ja tasapainottamiseen. Pizzan kielellä likviditeetti on pohja. Täytteet antavat maun, mutta pohja ratkaisee, kuinka paljon täytettä pizza kestää ennen kuin se valuu käsiin.
Yksityisten markkinoiden todellinen hinta ei näy tuottotaulukossa. Se näkyy silloin, kun likvidit sijoitukset laskevat ja epälikvidit eivät, ainakaan vielä. Tällöin epälikvidien osuus salkussa kasvaa itsestään. Ilmiötä kutsutaan nimittäjävaikutukseksi (denominator effect). Simuloimme sen neljännesvuosittain tasapainoiselle salkulle. Sijoittaja nostaa likvidistä osasta 4 % vuodessa, ja yksityisistä rahastoista lunastetaan tässä enintään 5 % nettoarvosta neljänneksessä, kuten puoliavoimissa ELTIF- ja evergreen-rakenteissa on tavallista. Stressivuosina 2008, 2009, 2020 ja 2022 lunastukset ovat suljettuina.
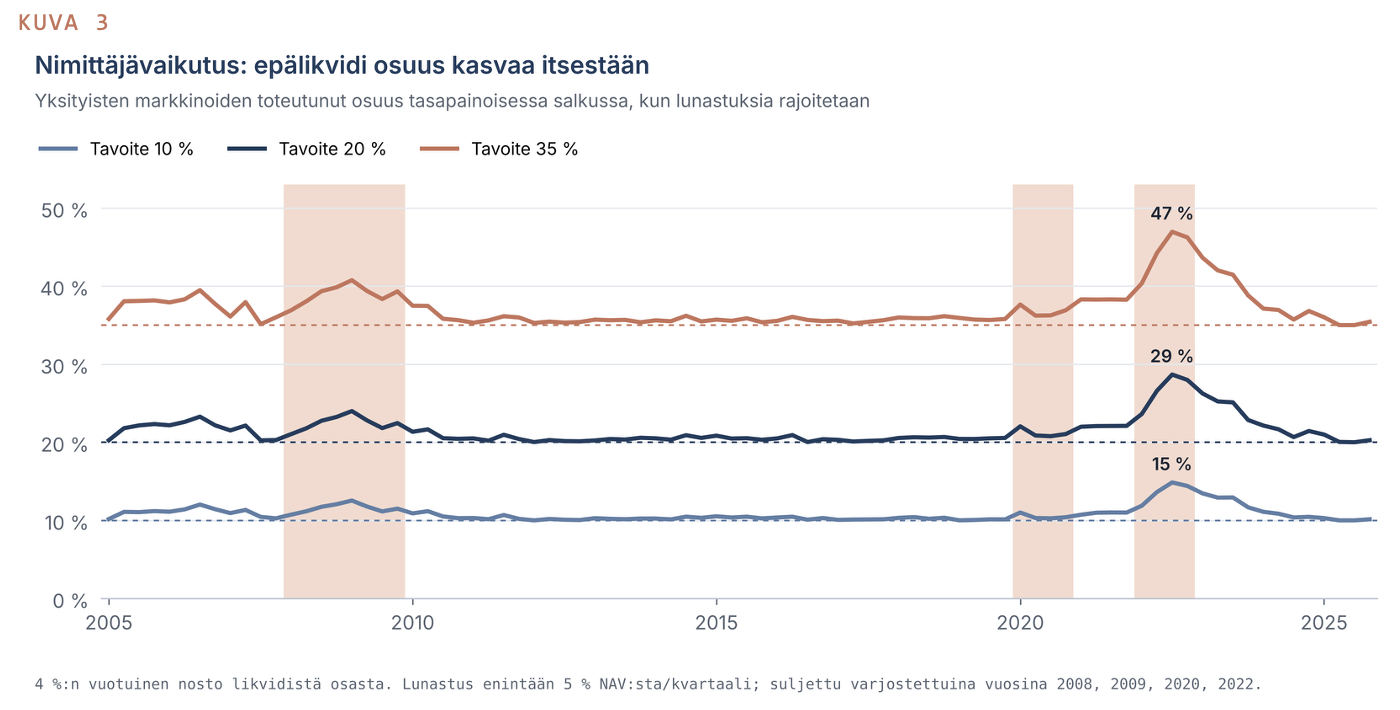
Vuoden 2022 kolmannella neljänneksellä 35 %:n tavoite oli kasvanut 47 %:iin, 20 %:n tavoite 29 %:iin ja 10 %:n tavoite 15 %:iin. Stressissä epälikvidin osuus kasvoi noin 1,3–1,5-kertaiseksi tavoitteeseen nähden. Ajautuma purkautui vasta vuosien kuluessa. Ilmiötä pahentaa juuri se arvostusviive, joka tasoittaa käyrää. Epälikvidi osa näyttää suurimmalta silloin, kun likvidit sijoitukset ovat halvimmillaan ja niitä pitäisi pystyä ostamaan.
Tästä saadaan käytännön mitoitussääntö. Jos sijoittajan suurin siedettävä epälikvidi osuus on X, tavoitepainon on oltava noin X / 1,4. Esimerkiksi:
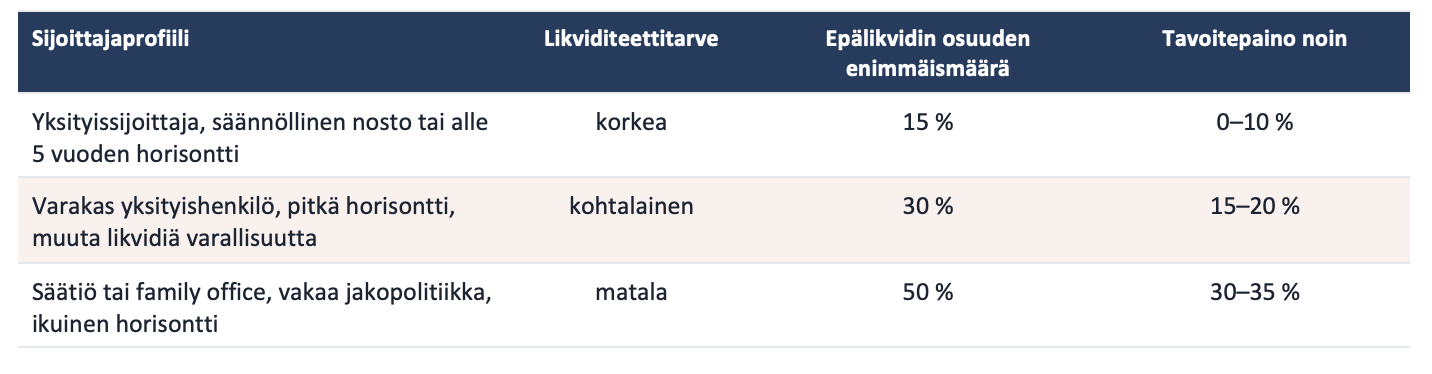
Taulukko on havainnollistus, ei suositus. Olennaista on järjestys: ensin päätetään, mitä on pystyttävä maksamaan huonoimpana mahdollisena hetkenä, sitten valitaan riskitaso, ja vasta näiden jälkeen valitaan täytteet.
Kokonaissalkku käytännössä: rakenne ennen näkemystä
Kokonaissalkkuajattelu tiivistyy kolmeen kysymykseen, jotka esitetään tässä järjestyksessä:
- Mitä on pystyttävä maksamaan, ja milloin? Vastaus määrää likviditeettibudjetin.
- Kuinka suuren tappion voi kantaa taloudellisesti ja henkisesti? Vastaus määrää viitesalkun.
- Mikä rakenne voittaa viitesalkun samalla riskillä useimmissa vuodenajoissa? Vastaus määrää täytteet ja sen, mistä kukin niistä rahoitetaan.
Täydellinen suoja on joko kallis tai olematon, joten jokainen salkku on tietoinen kompromissi. Kompromissi on kuitenkin parempi tehdä tietoisesti kuin periä se 60/40-salkun oletuksena.
Riippumattomana varainhoitajana valitsemme asiakkaan ratkaisut maailmanlaajuisesta valikoimasta, eikä meitä sido omien tuotteiden myynti. Salkkujen likvidi ydin rakennetaan ETF-pohjaisina, asiakkaan omiin nimiin hoidettuina salkkuina. Yksityisten markkinoiden osuus mitoitetaan asiakkaan likviditeettibudjetin mukaan, ja instrumentit valitaan sen perusteella, vastaako niiden mekanismi niille annettua tehtävää. Oma mallinnusosaamisemme mahdollistaa, että kokonaisuus arvioidaan kokonaisuutena eikä siiloina.
Tavoitteena ei ole arvata seuraavaa inflaatiolukua oikein. Tavoitteena on rakentaa salkku, jonka ostovoima ei ole yhden makroskenaarion panttivanki.
MENETELMÄ JA LÄHTEET
- Aineisto: Index Varainhoidon syyskuun 2026 webinaarin aineisto, neljännesvuosituotot euroissa 2005–2025. Osakkeet: Morningstar Global Markets NR EUR. Pitkä korko: Morningstar EZN Core Bond GR EUR. Lyhyt korko: Morningstar EZN 1–3Y Core Bond GR EUR. High yield: Morningstar Global HY Bond GR Hedged EUR. Kulta: LBMA Gold Price PM EUR. Private equity: PitchBook PE All Global Eq-Wt. Private debt: PitchBook Private Debt All Europe. Infrastruktuuri: PitchBook Infrastructure All Global Eq-Wt. PitchBookin indeksit on muunnettu euroiksi suojaamatta. Inflaatio: Eurostat HICP, euroalue, vuosikeskiarvo.
- Kulut: Listattujen vuotuiset kuluoletukset: osakkeet 0,20 %, korot 0,30 %, high yield 0,40 % ja kulta 0,15 %. PitchBookin indeksit (NR) on laskettu sijoittajan saamista nettokassavirroista, joten rahastotason palkkiot ja carry on jo vähennetty. Saatavuuskerroksen kulut (syöttörahasto, ELTIF, rahastojen rahasto) sisältyvät stressitestin 3 prosenttiyksikön vähennykseen. Verot eivät sisälly laskelmaan.
- Laskenta: Vuosituotot on ketjutettu neljännesvuosituotoista. Salkut tasapainotetaan vuosittain. Reaalituotto on laskettu kaavalla (1 + nimellinen) / (1 + inflaatio) − 1. Osakebeta: regressio neljännesvuosituotoilla 2006–2025, Dimson-menetelmä (samanaikainen ja kolme viivästettyä neljännestä).
- Likviditeettisimulaatio: neljännesvuosittainen, 4 %:n vuotuinen nosto likvidistä osasta, yksityisten lunastusraja 5 % NAV:sta neljänneksessä ja lunastukset suljettuina vuosina 2008, 2009, 2020 ja 2022.
- Tutkimus: Markowitz (1952), Journal of Finance; Brinson, Hood & Beebower (1986), Financial Analysts Journal; Michaud (1989), Financial Analysts Journal; Black & Litterman (1992), Financial Analysts Journal; Chopra & Ziemba (1993), Journal of Portfolio Management; Ibbotson & Kaplan (2000), Financial Analysts Journal; Getmansky, Lo & Makarov (2004), Journal of Financial Economics; DeMiguel, Garlappi & Uppal (2009), Review of Financial Studies; Ang, Papanikolaou & Westerfield (2014), Management Science.
- TPA: CAIA Association & Thinking Ahead Institute (2024), Innovation Unleashed: The Rise of Total Portfolio Approach; NZ Super Fund, Reference Portfolio; Elkamhi, R. & Lee, J. (2026), Total Portfolio Approach: A Critical Literature Review, CFA Institute Research Foundation; Munnell, A. (2024), Canada Pension Plan Falls Short of Indexed Benchmark, Center for Retirement Research at Boston College.
Kirjoittajasta. Simo on Index Varainhoidon osakas ja tutkimusjohtaja. Hän vastaa yhtiön tutkimusmallien kehityksestä ja on testannut systemaattisia sijoitusstrategioita yli 25 vuoden ajan.
Esimerkkisalkut ovat havainnollistavia historiallisia laskelmia, eivät sijoitussuosituksia tai tuotto-odotuksia. Historiallinen tuotto ei ole tae tulevasta.


