Quattro stagioni – salkku, joka kestää inflaation vuodenajat
Mitä 21 vuoden data ja 20 000 tulevaisuuden polkua kertovat inflaatiosta ja salkun rakenteesta?
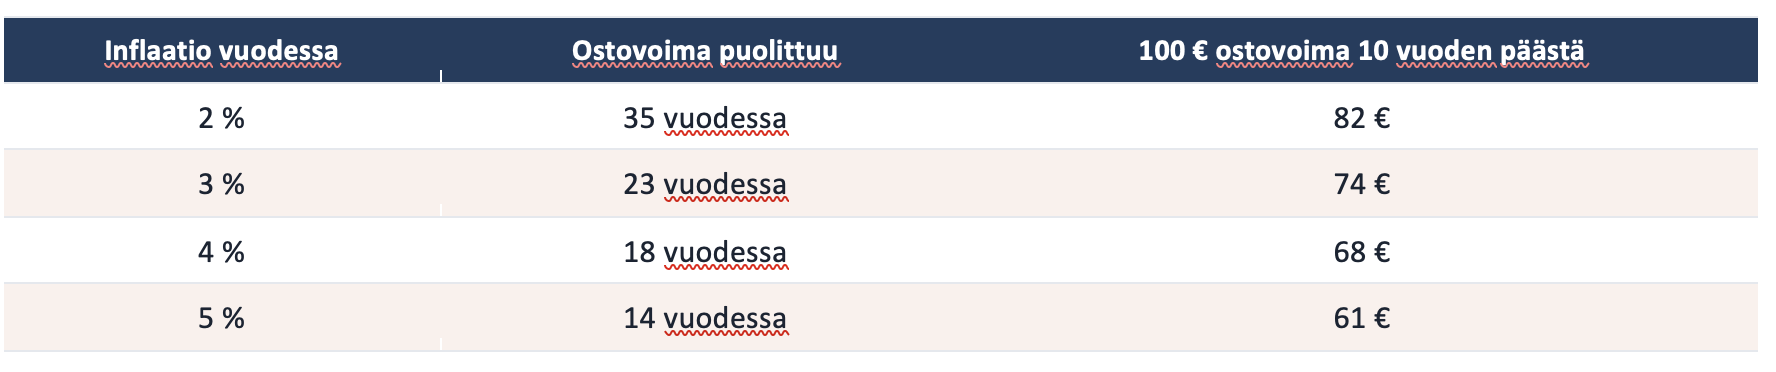
Pidimme syyskuussa webinaarin inflaatioepävarmuudesta sijoittajan haasteena. Lähtökohtana oli yksinkertainen laskutoimitus: kolmen prosentin inflaatio puolittaa rahan ostovoiman noin 23 vuodessa. Kysymys ei ole siitä, tapahtuuko näin, vaan siitä, onko salkku rakennettu kestämään se. Kävimme läpi 21 vuoden aineiston, kahdeksan omaisuusluokkaa ja neljä toisistaan selvästi poikkeavaa inflaatioympäristöä.
Tässä kaksiosaisessa kirjoituksessa viemme ajatuksen pidemmälle. Ensimmäinen osa käsittelee inflaatioympäristöä: miksi inflaation vuodenajat vaihtuvat, mikä suojaa missäkin vuodenajassa ja miten salkut pärjäävät, jos tulevaisuus on vähemmän tyyni kuin viimeiset kaksikymmentä vuotta. Toinen osa käsittelee sitä, miten kokonaissalkku rakennetaan ja optimoidaan käytännössä ja mitä kokonaisajattelun taustalla on.
Index Varainhoidon sijoitusfilosofian kulmakivi on rakenne ennen näkemystä. Näkemys voi osua tai mennä ohi. Rakenne ratkaisee, mitä väärässä oleminen maksaa.
Inflaatio sijoittajan ongelmana: ei luku vaan sen epävarmuus
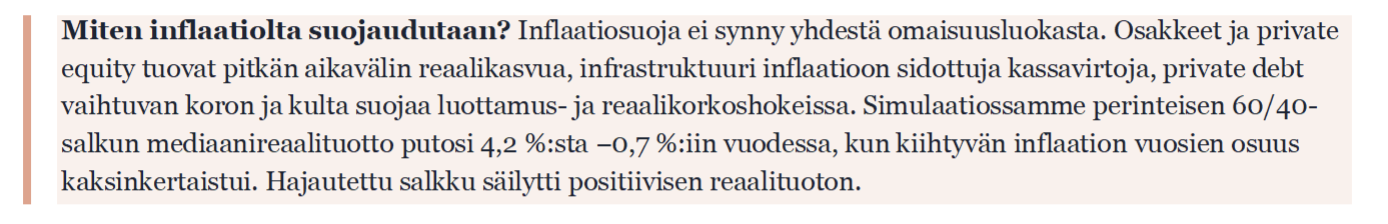
Euroalueen inflaatio vuosina 2005–2025 (Eurostat, HICP) näyttää jälkikäteen rauhalliselta: suurimman osan ajasta se oli alle kahden prosentin. Aineistossa on yksi isompi shokki, vuodet 2021–2023, jolloin inflaatio kävi vuoden 2022 lopulla kymmenessä prosentissa. Salkku, joka on viritetty näiden kahdenkymmenen vuoden varaan, on viritetty poikkeuksellisen tyyneen otokseen.
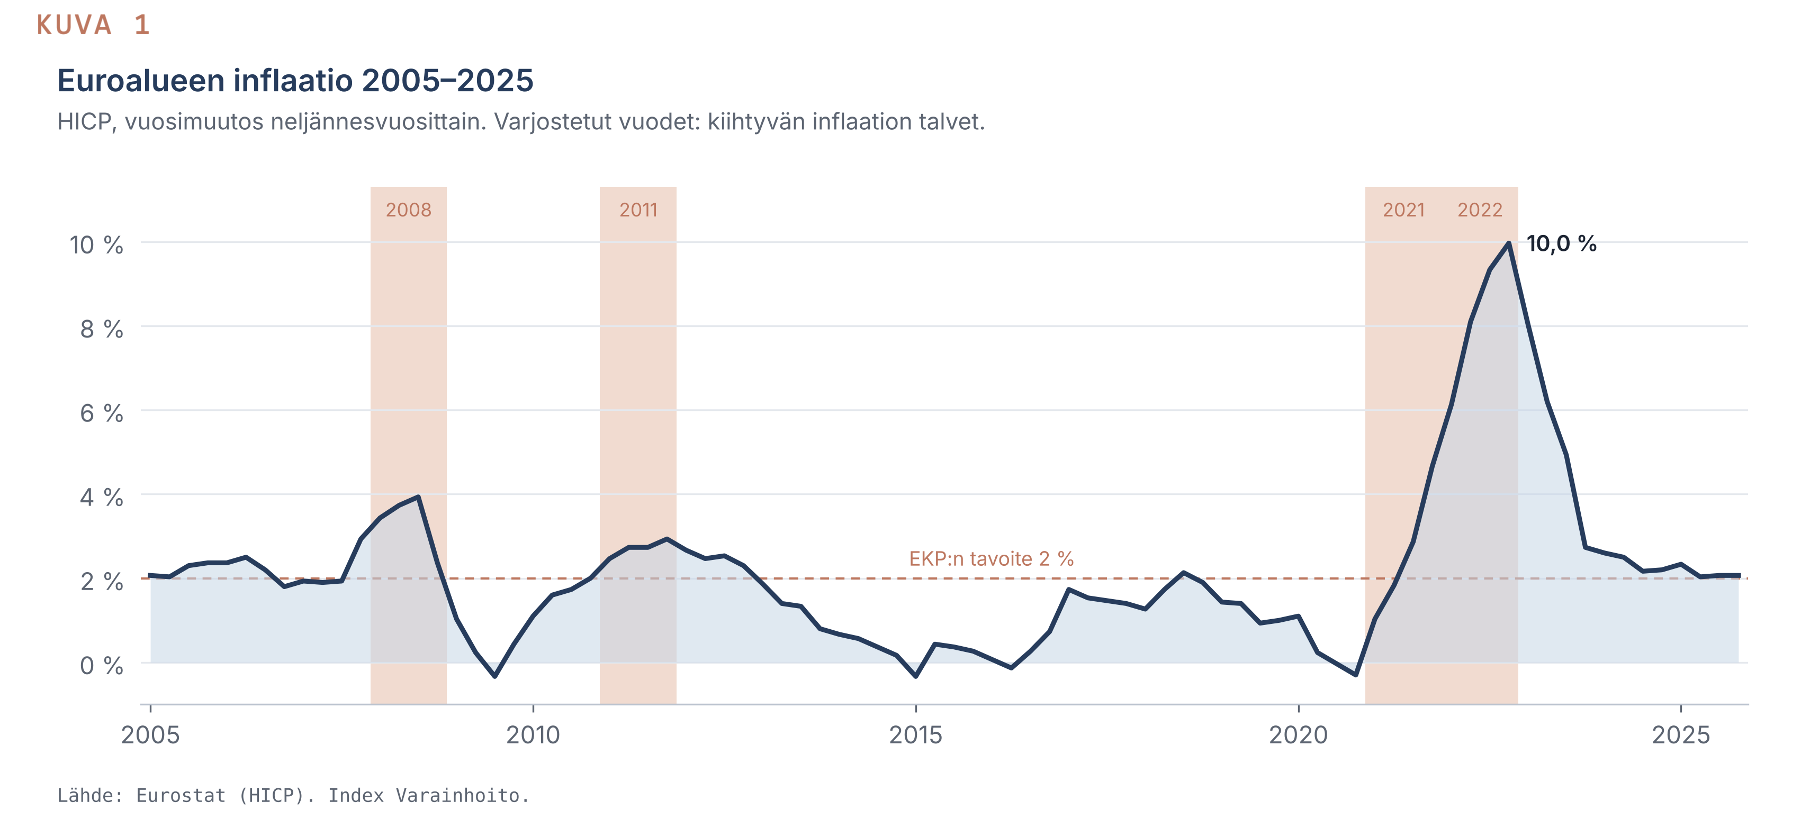
Inflaatio on hidas mutta väistämätön. Ostovoiman puoliintumisaika riippuu inflaatiovauhdista:
Sama inflaatiolukema voi kuitenkin tarkoittaa hyvin erilaisia sijoitusympäristöjä. Ratkaisevaa on, mihin suuntaan inflaatio liikkuu, onko se ohimenevää vai pysyvää, mistä se johtuu (kysynnästä, tarjonnasta vai energiasta) ja kuinka suuri osa siitä on ennakoimatonta. Odotettu inflaatio on jo hinnoiteltu korkoihin ja arvostuksiin. Salkkua vahingoittaa se osa, jota kukaan ei odottanut.
Tämän näkee vuosista, joina inflaatio kiihtyi. Vuonna 2008 energiashokki ja finanssikriisi pudottivat osakkeita 39 %, mutta kulta ja infrastruktuuri nousivat. Vuonna 2021 elvytyksen ja vahvan kysynnän ympäristössä osakkeet nousivat 26 %. Vuonna 2022 tarjonta- ja energiashokki sekä nousevat korot laskivat sekä osakkeita (−13 %) että pitkiä korkosijoituksia (−18 %), kun infrastruktuuri nousi 19 %. Inflaatio kiihtyi kaikkina kolmena vuonna, mutta lopputulokset olivat täysin erilaiset. Kaikki luvut ovat tässä kirjoituksessa kulujen jälkeen.
Miksi yksi omaisuusluokka ei riitä: voittaja vaihtuu, ja ”turvallisin” häviää hiljaa
Kun kahdeksan omaisuusluokkaa (Morningstarin ja PitchBookin indeksit) laitetaan vuosittain paremmuusjärjestykseen, kuvio on selvä:
- Kuusi eri omaisuusluokkaa oli jonkin vuoden paras 21 vuoden aikana.
- Vain kolmesti kahdestakymmenestä sama luokka voitti kahtena peräkkäisenä vuonna.
- Vuonna 2022 vain kolme kahdeksasta omaisuusluokasta tuotti inflaatiota enemmän.
Pitkällä aikavälillä ratkaisee reaalituotto. Lyhyt korko tuotti jaksolla kulujen jälkeen nimellisesti 1,5 % vuodessa mutta reaalisesti −0,6 %: turvallisimmaksi mielletty omaisuusluokka menetti ostovoimaa kaksikymmentä vuotta.
Pitkä korko tuotti reaalisesti +0,1 % vuodessa, ja samalle jaksolle osui yksi −24 %:n reaalivuosi. Osakkeet tuottivat reaalisesti +6,7 %, private debt +6,3 %, infrastruktuuri +8,5 %, kulta +9,9 % ja private equity +12,4 % vuodessa.
Listattujen omaisuusluokkien tuotoista on vähennetty ETF-tason kulut (0,15–0,4 % vuodessa). PitchBookin yksityisten markkinoiden indeksit ovat jo valmiiksi sijoittajan nettotuottoja: rahastojen hallinnointipalkkiot ja tuottosidonnaiset palkkiot on vähennetty. Ne perustuvat kuitenkin viiveellä päivittyviin arvostuksiin. Siksi niiden tuotot ja erityisesti niiden näennäinen vakaus on luettava varauksella. Kirjoituksen toisessa osassa ne stressitestataan.
60/40-salkku inflaatiossa: kinkkupizza vai quattro stagioni?
Kinkkupizza on johdonmukainen. Jokainen pala maistuu samalta, ja niin kauan kuin kinkku sopii hetkeen, se toimii erinomaisesti. Perinteinen 60/40-salkku on sijoitusmaailman kinkkupizza: osakkeita ja korkoja, jotka täydensivät toisiaan disinflaation vuosikymmeninä. Vuonna 2022 molemmat laskivat yhtä aikaa.
Quattro stagioni on rakennettu toisin. Siinä on neljä neljännestä neljälle vuodenajalle, samalle ajatukselle, jonka Vivaldi sävelsi konserttosarjaksi. Inflaatiollakin on vuodenaikansa. Luokittelimme vuodet 2006–2025 inflaation tason (yli vai alle 2 %) ja suunnan mukaan:
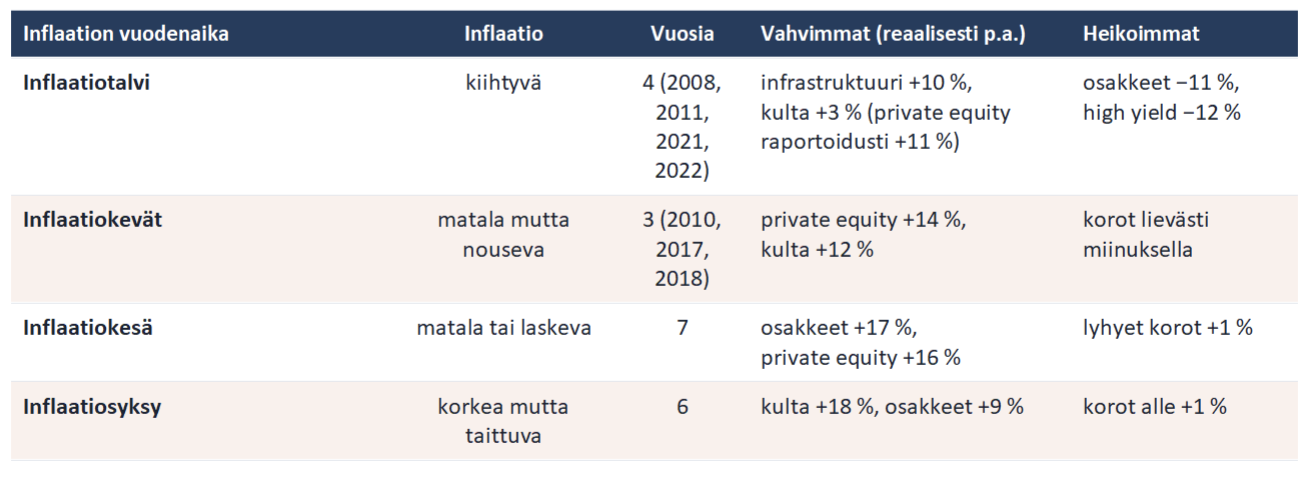
Kiihtyvässä inflaatiossa järjestys kääntyy lähes päälaelleen verrattuna disinflaatioon. Omaisuusluokka, joka kantaa salkkua kesällä, on talvella sen heikoin lenkki.
Quattro stagionia ei syödä pala kerrallaan vuodenajan mukaan. Koko pizza tuodaan pöytään joka kerta, koska kukaan ei tiedä, minkä vuodenajan seuraava suupala tuo. Neljännekset eivät myöskään sekoitu toisiinsa. Jokaisella on oma tehtävänsä, eivätkä ne ole toistensa vaihtoehtoja vaan vakuutuksia eri skenaarioita vastaan.
Inflaatiosuoja eri omaisuusluokissa: täytteen laatu ratkaisee, ei sen nimi
Pizzan neljännes on vain niin hyvä kuin sen raaka-aine. Inflaatiosuoja ei ole tuotteen ominaisuus vaan sitä, että mekanismi sopii skenaarioon.
Osakkeet suojaavat inflaatiolta vain, jos yrityksillä on hinnoitteluvoimaa. Nimellinen liikevaihto kasvaa inflaation mukana, mutta korkojen nousu ja marginaalipaine voivat laskea arvostuskertoimia nopeammin kuin tulos ehtii kasvaa. Osakkeet ovat hyvä pitkän aikavälin reaalisuoja, mutta huono shokkisuoja.
Korkosijoitukset ovat nimellisesti turvallisia, mutta reaalisesti riskisiä. Odottamaton inflaatio syö kiinteän kassavirran ostovoiman ja korkojen nousu painaa markkina-arvoa. Pitkä korko menetti vuosina 2021–2023 reaalisesti 28 prosenttia arvostaan. Rooli ei silti katoa: korot tuovat likviditeettiä, hajautusta ja suojaa kasvu- ja deflaatioshokkeja vastaan.
Kulta ei ole inflaatiomittari. Se mittaa reaalikorkoja ja luottamusta rahajärjestelmään. Vuonna 2022 kulta tuotti nimellisesti +7 % mutta reaalisesti −1,5 %. Sen vahvin ympäristö aineistossa oli korkea mutta jo taittuva inflaatio.
Infrastruktuurin suoja syntyy sopimuksista, ei omaisuusluokan nimestä. Kun tariffit, vuokrat ja säännellyt hinnat on sidottu indeksiin, inflaatio siirtyy kassavirtaan. Vuonna 2022 infrastruktuuri tuotti reaalisesti +10 %, aineiston parhaan tuloksen. Velkarakenne, sääntely ja poliittinen riski voivat kuitenkin syödä indeksisidonnaisuuden hyödyn.
Private equity noudattaa osakkeiden talouslogiikkaa, vain eri toteutustavalla. Sen raportoitu tuotto perustuu NAV-arvostuksiin, jotka päivittyvät viiveellä. Osa kiihtyvän inflaation +11 %:n reaalituotosta on arvostusviivettä eikä todellista suojaa. Listatun private equityn indeksit laskivat vuonna 2022 selvästi. Sileä käyrä ei tarkoita pientä riskiä.
Private debt hyötyy vaihtuvasta korosta. Kuponki nousee viitekoron mukana, ja duraatioriski on pieni. Sama korkojen nousu kuitenkin kasvattaa velallisten korkokuluja ja luottotappioriskiä, joten nettovaikutus riippuu senioriteetista ja vakuuksista. Kiihtyvän inflaation vuosina reaalituotto oli lähes neutraali, +1 % vuodessa.
Yksi huomio koskee kaikkia yksityisten markkinoiden indeksejä: ne ovat tässä dollaripohjaisia ja muunnettu euroiksi suojaamatta. Dollari vahvistui vuonna 2022 euroon nähden noin 6 % ja heikkeni vuonna 2025 yli 10 %. Osa vuoden 2022 ”inflaatiosuojasta” oli siis valuuttaa, ja osa vuoden 2025 heikkoudesta samaa ilmiötä toiseen suuntaan. Kokonaissalkussa valuutta on oma riskitekijänsä ja oma päätöksensä, ei omaisuusluokan sivutuote.
Inflaationäkymä: miksi jakauma on leveämpi kuin viimeiset 20 vuotta antavat olettaa?
Neljä rakenteellista tekijää vaikuttavat vuosien, ei kvartaalien aikajänteellä. Korkea julkinen velka luo poliittisen kannustimen sietää inflaatiota. Työikäisen väestön supistuminen kiristää työmarkkinoita. Tuotantoketjujen siirtäminen lähemmäs ja tullit nostavat kustannustasoa. Energiasiirtymä vaatii pääomaa ja metalleja samaan aikaan, kun fossiili-investoinnit vähenevät.
Jokaisella tekijällä on vastavoimansa. Inflaatio nostaa myös uuden velan korkokuluja, ikääntyminen voi olla deflatorista, kertaluonteinen hintatason nousu ei ole pysyvä inflaatiovauhti ja uusiutuvan energian rajakustannus on matala. Johtopäätös ei siksi ole ennuste vaan leveämpi skenaarioiden jakauma. Viimeisten kahdenkymmenen vuoden aikana kiihtyvän inflaation inflaatiotalvia oli neljä. Mikään ei takaa, että seuraavat kaksikymmentä vuotta ovat yhtä armollisia.
Skenaariosimulaatio: miten salkut kestävät, jos inflaatiotalvia tulee enemmän?
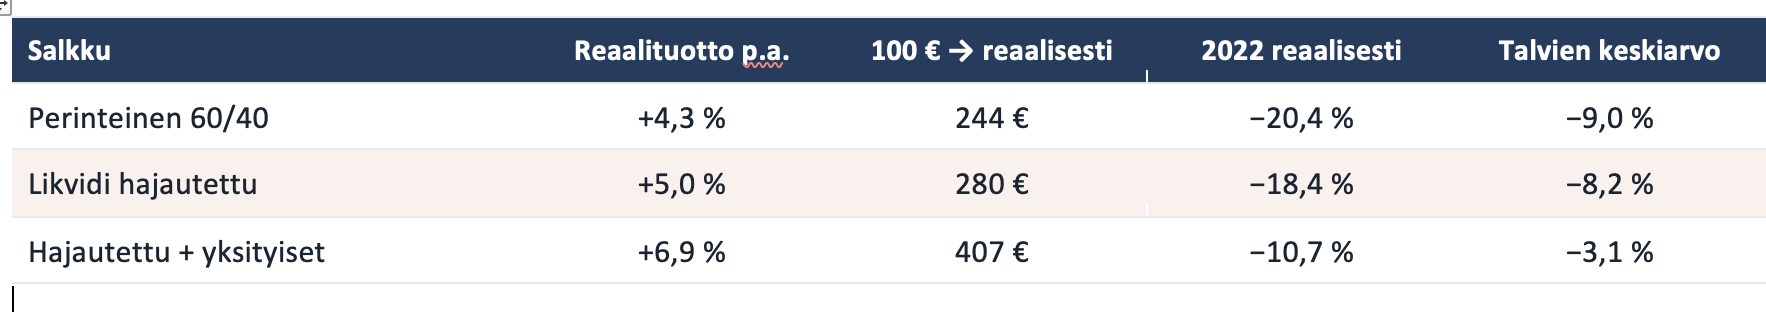
Vertasimme webinaarissa kahta esimerkkisalkkua. Perinteinen 60/40 koostui osakkeista (60 %), pitkistä koroista (30 %) ja lyhyistä koroista (10 %). Hajautettu salkku jakautui osakkeisiin (40 %), pitkiin ja lyhyisiin korkoihin (15 % ja 5 %) sekä kultaan, infrastruktuuriin, private equityyn ja private debtiin (kukin 10 %). Lisäsimme nyt kolmannen, pelkästään päivittäin ostettavista tai myytävistä sijoituksista koostuvan salkun: osakkeet 50 %, pitkät korot 22,5 %, lyhyet korot 7,5 %, kulta 10 % ja high yield 10 %. Toteutunut historia vuosilta 2005–2025:
Historia on kuitenkin vain yksi polku. Siksi simuloimme 20 000 mahdollista tulevaa 20 vuoden polkua kolmessa inflaatioympäristössä. Jokaisena simuloituna vuonna arvotaan inflaation vuodenaika ja sen jälkeen jonkin todellisen saman vuodenajan vuoden tuotot kaikille omaisuusluokille yhtä aikaa. Näin omaisuusluokkien välinen riippuvuus säilyy sellaisena kuin se kyseisessä ympäristössä todella oli. Vuodenaika jatkuu seuraavana vuonna 50 %:n todennäköisyydellä, mikä vastaa aineiston toteutunutta pysyvyyttä (47 %). Ympäristöt eroavat siinä, kuinka usein inflaatiotalvi toistuu:
- Historiallinen: vuodenaikojen osuudet kuten 2006–2025, talvia 20 %.
- Leveämpi jakauma: inflaatiotalvia 30 %, kesiä vähemmän.
- Inflaatiovuosikymmen: inflaatiotalvia 40 %, 1970-lukua muistuttava ympäristö.
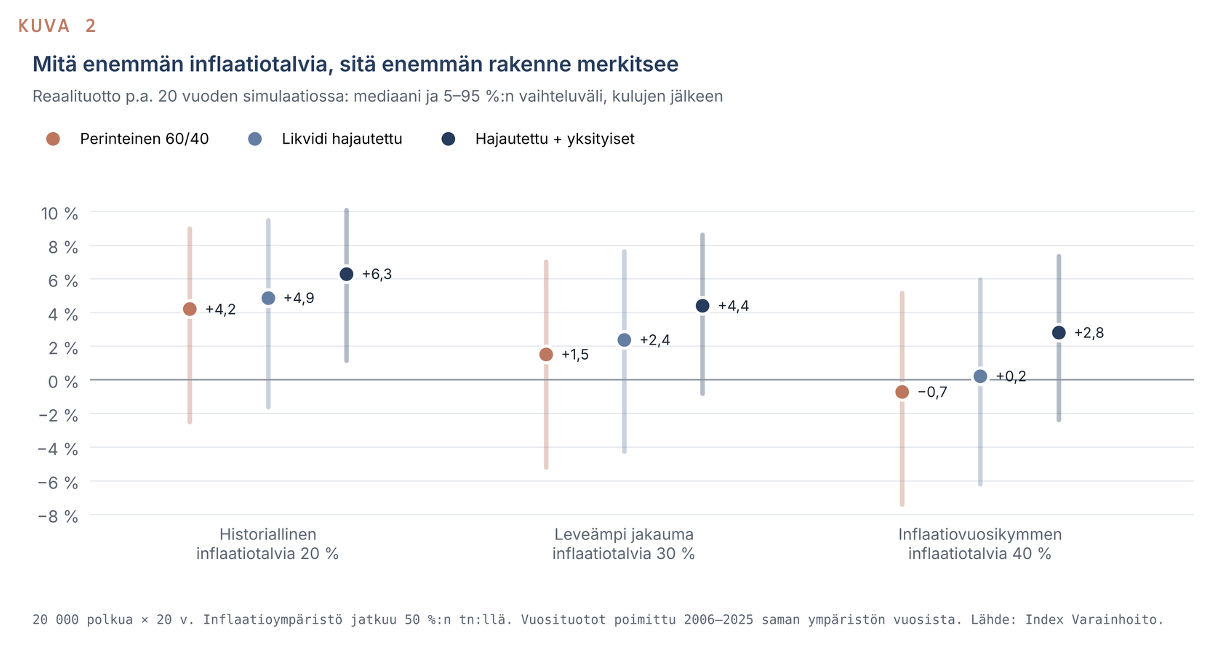
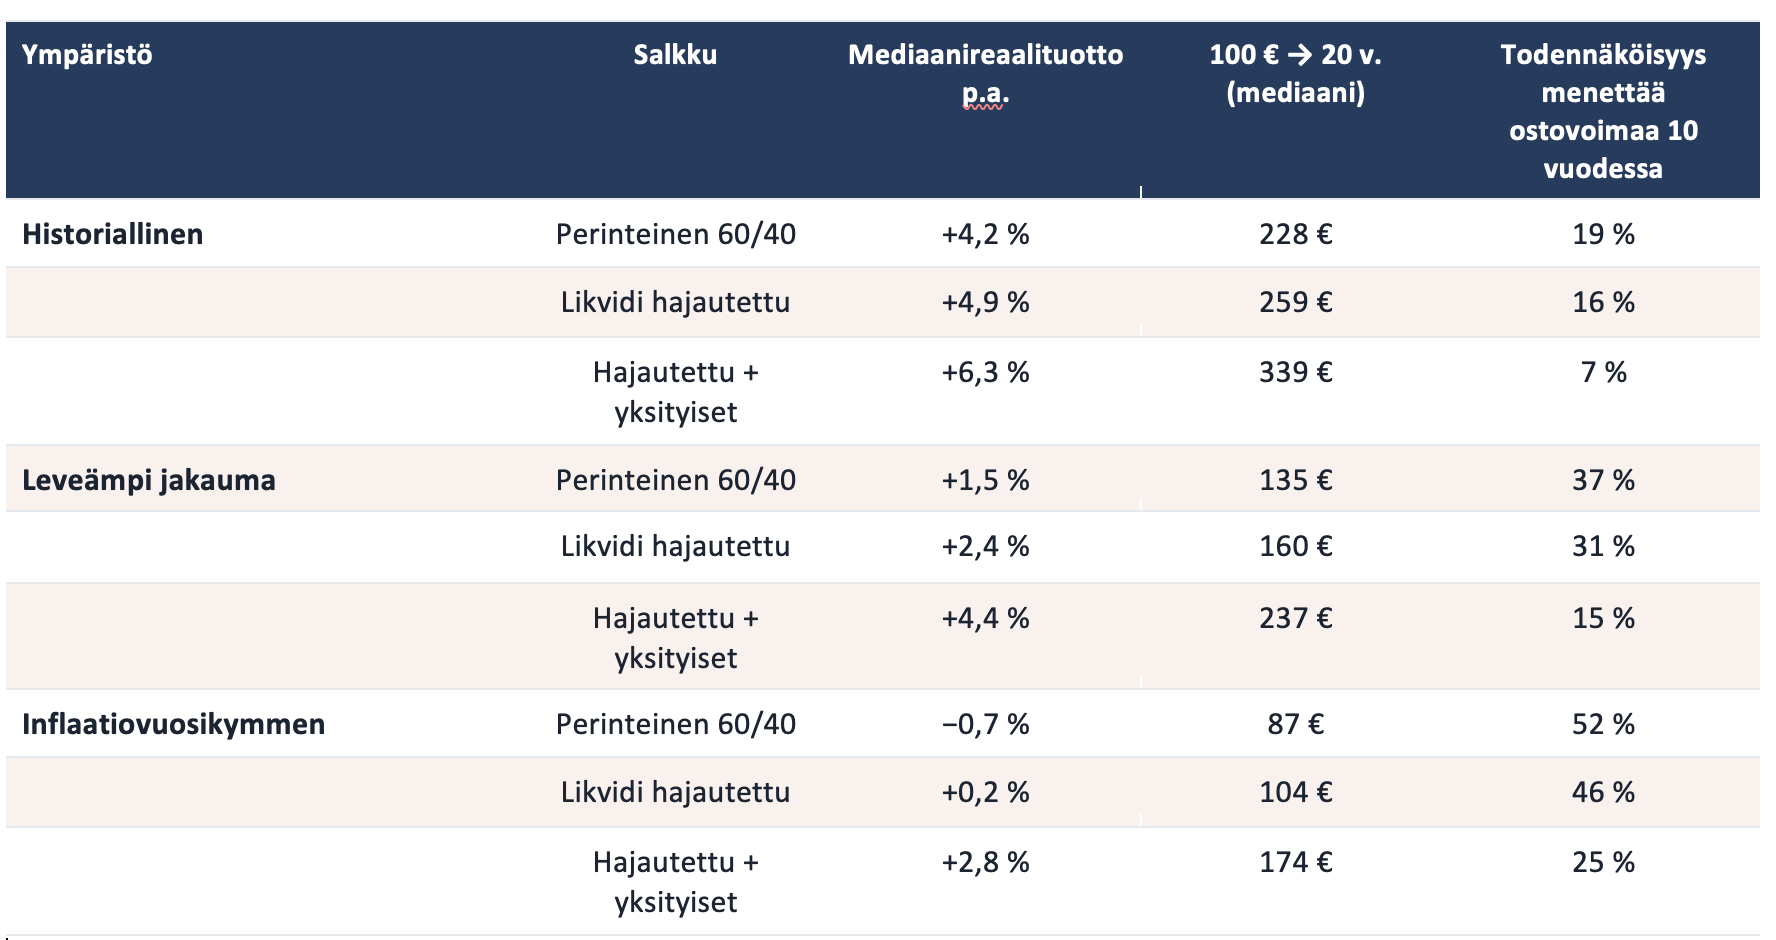
Tuloksista erottuu kolme havaintoa.
Rakenteen arvo kasvaa inflaatiotalvien myötä. Historiallisessa ympäristössä hajautetun salkun etu perinteiseen oli 2,1 prosenttiyksikköä vuodessa. Inflaatiovuosikymmenessä etu kasvoi 3,5 prosenttiyksikköön. Rakenne ei ole tuottonäkemys vaan vakuutus, jonka arvo riippuu siitä, minkälainen tulevaisuus toteutuu.
60/40-salkun ostovoima ei ole turvattu. Inflaatiovuosikymmenessä perinteisen salkun mediaanireaalituotto oli negatiivinen, ja ostovoima pieneni kymmenen vuoden aikana useammin kuin joka toisella polulla. Salkku, jota pidetään tasapainoisena, on tasapainossa vain yhden vuodenajan suhteen.
Tulokset ovat yhtä hyviä kuin raaka-aine. Historiallinen aineisto sisältää kullan poikkeuksellisen vahvat vuodet ja yksityisten markkinoiden tasoitetut arvostukset. Ajoimme saman simulaation varovaisilla oletuksilla: kullan reaalituotto pudotettiin 2 %:iin vuodessa, ja yksityisten markkinoiden tuotoista vähennettiin 3 prosenttiyksikköä vuodessa. Silloin hajautetun salkun etu kutistuu, mutta säilyy: historiallisessa ympäristössä 0,4 prosenttiyksikköä ja inflaatiovuosikymmenessä 1,9 prosenttiyksikköä vuodessa. Pelkästään likvidin hajautetun salkun etu sen sijaan katoaa lähes kokonaan. Se nojasi kultaan. Inflaatiosuojan pysyvin osa syntyy siis mekanismeista, jotka siirtävät inflaation kassavirtaan, ei yhden omaisuusluokan hyvästä vuosikymmenestä.
Johtopäätös: inflaatiosuoja on mekanismien yhdistelmä
Viimeiset 20 vuotta eivät ole ennuste seuraavista 20 vuodesta. Kun mahdollisten inflaatiopolkujen jakauma levenee, kysymys ei ole siitä, mikä omaisuusluokka ”voittaa inflaation”, vaan siitä, onko salkussa mekanismeja useisiin ympäristöihin.
Tavoitteena ei ole arvata seuraavaa inflaatiolukua oikein. Tavoitteena on rakentaa salkku, jonka ostovoima ei ole yhden makroskenaarion panttivanki. Täydellinen suoja on joko kallis tai olematon, joten jokainen salkku on tietoinen kompromissi. Kompromissi on kuitenkin parempi tehdä tietoisesti kuin periä se 60/40-salkun oletuksena.
Quattro stagioni ei vielä kerro, kuinka suuri kunkin neljänneksen pitäisi olla, mistä sen paikka salkussa otetaan tai kuinka paljon likviditeetistä voi luopua. Niihin vastaa kokonaissalkkuajattelu.
Seuraavassa osassa katsomme, miten nämä mekanismit yhdistetään samaan kokonaissalkkuun Total Portfolio Approach -ajattelulla: miten kokonaissalkun optimointia tehdään käytännössä, mitä tutkimus siitä tietää ja missä optimointi tyypillisesti pettää. Testaamme samalla 12 salkkua kolmella riskitasolla ja neljällä likviditeettitasolla, stressitestaamme yksityisten markkinoiden tuotot ja näytämme, mitä tapahtuu, kun epälikvidien sijoitusten osuus kasvaa salkussa itsestään.
MENETELMÄ JA LÄHTEET
- Aineisto: Index Varainhoidon syyskuun 2026 webinaarin aineisto, neljännesvuosituotot euroissa 2005–2025. Osakkeet: Morningstar Global Markets NR EUR. Pitkä korko: Morningstar EZN Core Bond GR EUR. Lyhyt korko: Morningstar EZN 1–3Y Core Bond GR EUR. High yield: Morningstar Global HY Bond GR Hedged EUR. Kulta: LBMA Gold Price PM EUR. Private equity: PitchBook PE All Global Eq-Wt. Private debt: PitchBook Private Debt All Europe. Infrastruktuuri: PitchBook Infrastructure All Global Eq-Wt. PitchBookin indeksit on muunnettu euroiksi suojaamatta. Inflaatio: Eurostat HICP, euroalue, vuosikeskiarvo.
- Kulut: Listattujen vuotuiset kuluoletukset: osakkeet 0,20 %, korot 0,30 %, high yield 0,40 % ja kulta 0,15 %. PitchBookin indeksit (NR) on laskettu sijoittajan saamista nettokassavirroista, joten rahastotason palkkiot ja carry on jo vähennetty. Verot eivät sisälly laskelmaan.
- Laskenta: Vuosituotot on ketjutettu neljännesvuosituotoista. Salkut tasapainotetaan vuosittain. Reaalituotto on laskettu kaavalla (1 + nimellinen) / (1 + inflaatio) − 1.
- Vuodenajat: Vuodet on luokiteltu inflaation tason (2 %) ja suunnan (muutos yli 0,1 prosenttiyksikköä) mukaan.
- Skenaariosimulaatio: 20 000 polkua × 20 vuotta per ympäristö. Vuodenaikojen todennäköisyydet (inflaatiotalvi/kevät/kesä/syksy): historiallinen 20/15/35/30 %, leveämpi jakauma 30/20/20/30 % ja inflaatiovuosikymmen 40/20/10/30 %. Vuodenaika jatkuu 50 %:n todennäköisyydellä. Kunkin vuoden tuotot poimitaan satunnaisesti saman vuodenajan toteutuneista vuosista kaikille omaisuusluokille samanaikaisesti. Varovainen versio: kullan reaalituotto 2 % vuodessa ja yksityisten markkinoiden tuotoista vähennetty 3 prosenttiyksikköä vuodessa. Simulaatio toistaa vain aineistossa nähtyjä vuosia. Se ei sisällä 1970-luvun kaltaisia ääritapahtumia, jotka eivät kuulu otokseen.
Esimerkkisalkut ovat havainnollistavia historiallisia laskelmia, eivät sijoitussuosituksia tai tuotto-odotuksia. Historiallinen tuotto ei ole tae tulevasta.


