Odysseus-sopimus sijoittamisessa: sido itsesi mastoon ennen myrskyä
Christopher Nolanin The Odyssey on juuri nyt teattereissa. Heinäkuussa ensi-iltansa saanut elokuva on ensimmäinen teatterielokuva, joka on kuvattu kokonaan IMAX-filmikameroilla, ja elokuun puoliväliin mennessä siitä oli tullut kaikkien aikojen eniten IMAX-lipputuloja kerännyt elokuva. Sijoittajalle tarinan kiinnostavin tekniikka ei silti ole IMAX-kamera. Se on köysi.
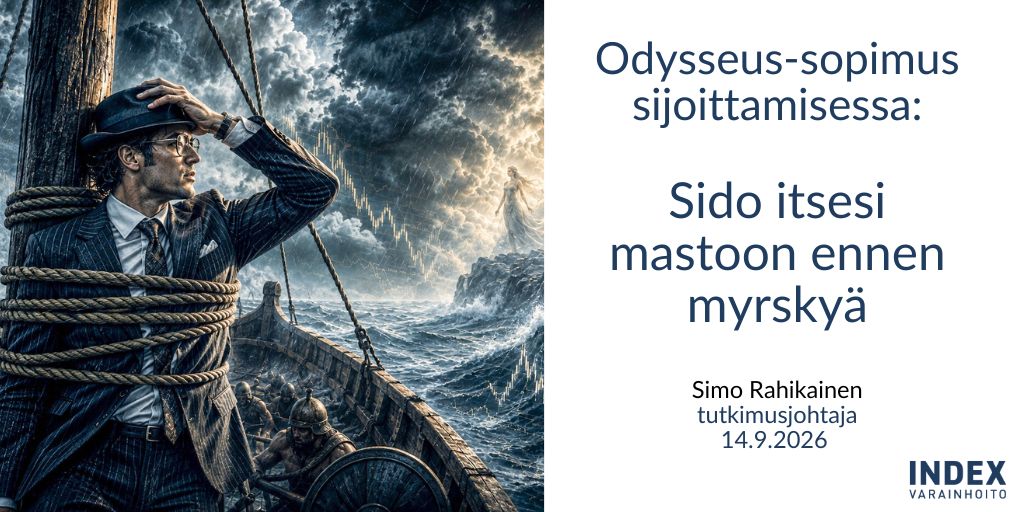
Homeroksen Odysseian kahdennessatoista kirjassa Odysseus tietää, että seireenien laulu vie kuulijansa tuhoon. Hän haluaa silti kuulla sen. Niinpä miehistö tukkii korvansa vahalla ja sitoo Odysseuksen mastoon. Kun laulu alkaa ja Odysseus käskee vapauttamaan itsensä, miehistö tekee juuri päinvastoin ja kiristää köysiä.
Odysseuksen nerokkuus ei ole siinä, että hän uskoo kykenevänsä vastustamaan houkutusta. Hän tietää, ettei kykene. Siksi hän tekee rauhallisessa tilassa päätöksen, joka rajoittaa hänen itsensä tulevia toimintamahdollisuuksia.
Tästä ajatuksesta tulee Odysseus-sopimus.
Mitä Odysseus-sopimus tarkoittaa?
Odysseus-sopimus, englanniksi usein Ulysses contract tai Ulysses pact, on ennakkositoumus eli precommitment. Päätöksentekijä tietää, että hänen tulevat preferenssinsä, tunteensa tai kannustimensa voivat poiketa siitä, mitä hän nykyhetkessä pitää pitkän aikavälin etunsa mukaisena. Siksi hän rakentaa etukäteen mekanismin, joka tekee myöhemmästä impulsiivisesta päätöksestä vaikeamman, kalliimman tai mahdottoman.
Käyttäytymistaloustieteessä tämä ajatus ei ole uusi keksintö. R. H. Strotz käsitteli jo vuonna 1955 dynaamista epäjohdonmukaisuutta, missä tänään tulevaisuutta varten laadittu optimaalinen suunnitelma ei välttämättä enää tunnu optimaaliselta, kun tulevaisuudesta tulee nykyhetki. Rationaalisen valinnan teoriaan erikoistunut norjalainen tieteenfilosofi Jon Elster puolestaan teki Odysseuksen mastosta modernin ennakkositoutumisen klassisen metaforan teoksessaan Ulysses and the Sirens: Studies in Rationality and Irrationality.
Richard Thalerin ja Hersh Shefrinin myöhempi planner–doer-malli kuvaa samaa ristiriitaa hieman eri tavalla. Ihmisessä toimii sekä pitkäjänteinen suunnittelija että lyhytnäköisempi toimija, joiden tavoitteet eivät aina ole yhtenevät. O’Donoghue ja Rabin puolestaan mallintavat nykyhetken vääristymää (present bias). Välittömät hyödyt ja kustannukset saavat päätöshetkellä suhteettoman suuren painon verrattuna siihen, miten niitä arvioimme etukäteen.
Odysseus-sopimus on siis enemmän kuin sääntö. Säännön voi kriisissä selittää itselleen uusiksi. Todellinen ennakkositoumus rakentaa päätöksenteon ympärille kitkaa juuri sitä hetkeä varten, jolloin sääntöä tekisi eniten mieli rikkoa.
Markkinoilla on aina seireeni
Sijoittajalle seireenien laulu ei yleensä kuulosta houkutukselta vaan informaatiolta. Tilanne on nyt erilainen. Riskit ovat poikkeuksellisia. Muut tietävät ehkä jotain, mitä minä en tiedä. Parempi myydä nyt ja palata markkinoille, kun tilanne on selkeämpi. Ajatusketju voi kuulostaa siinä hetkessä järkevältä toiminnalta.
Sijoitussalkun iso arvonlasku (drawdown) muuttaa päätöksenteon aikahorisonttia. Pitkäaikainen sijoittaja alkaa helposti tarkastella salkkuaan lyhyiden jaksojen kautta, jolloin välitön tappio saa suhteettoman suuren psykologisen painon. Benartzin ja Thalerin klassinen lyhytnäköinen tappio välttely (myopic loss aversion)yhdistää juuri tappioiden voimakkaan painottamisen ja sijoitusten tiheän arvioinnin: pitkän aikavälin sijoitus voi tuntua huomattavasti riskisemmältä, kun sitä arvioidaan jatkuvasti lyhyen aikavälin tulosten perusteella.
Kurssilaskuun tai salkun arvonalenemiseen liittyvä henkisen tuskan vähentäminen voi siis tuntua kyseisessä hetkessä täysin johdonmukaiselta tavoitteelta. Ongelma on, että se on väärä optimointikohde. Sijoittajan tavoite ei lähtökohtaisesti ole minimoida tämän viikon psykologista epämukavuutta vaan saavuttaa pitkän aikavälin tavoitteensa hyväksytyllä riskillä.
Sijoitussuunnitelma ei ole asiakirja vaan päätöksenteon rakenne
Sijoitussuunnitelma (tai sijoituspolitiikka) on parhaimmillaan sijoittajan Odysseus-sopimus. CFA Institute määrittelee sijoitussuunnitelman sijoitusprosessin keskeiseksi lähtökohdaksi. Siinä määritellään muun muassa tavoitteet, riskit, rajoitteet, suoritusvaatimukset ja governance. Institutionaalisessa sijoittamisessa sijoituspolitiikka myös täsmentää sen, kuka tekee päätöksiä ja millaisessa kehyksessä niitä tehdään.
Sijoituspolitiikan käyttäytymistaloudellinen arvo syntyy kuitenkin vasta silloin, kun se määrittelee myös vaikeiden tilanteiden päätösprosessin. Milloin strategia arvioidaan uudelleen? Mikä oikeuttaa ylimääräiseen arviointiin? Millä aikahorisontilla onnistumista mitataan, mikä on relevantti vertailuindeksi ja millainen tracking error (tuottoeri vertailuindeksiin) kuuluu strategiaan? Kuka saa tehdä muutoksia ja millaisen evidenssin perusteella?
Näihin kysymyksiin pitäisi vastata silloin, kun markkinat ovat rauhalliset. Sijoituspolitiikan todellinen arvo tulee näkyväksi vasta silloin, kun strategia on alisuoriutunut, markkina laskee ja paine tehdä jotain kasvaa. Silloin päätöksentekijän tehtävä ei ole keksiä prosessia vaan noudattaa etukäteen rakennettua prosessia.
Pitkäjänteisyys ei tarkoita huonon strategian puolustamista
Tässä Odysseus-vertauksessa on tärkeä raja. Ennakkositoutumisen tarkoitus ei ole tehdä sijoitusstrategiasta immuunia uudelle informaatiolle. Esimerkiksi krooninen alisuoriutuminen relevantille vertailuindeksille ei ole hyväksyttävää, jos se johtuu huonosta sijoitusstrategiasta, virheellisistä oletuksista tai toistuvasti epäonnistuneista aktiivisista näkemyksistä.
Alisuoriutuminen on kuitenkin erotettava strategian epäonnistumisesta. Aktiivinen strategia, jolla on merkittävä tracking error, voi alisuoriutua pitkiäkin ajanjaksoja ilman, että sen alkuperäinen sijoitusteesi olisi rikkoutunut. Siksi tulosta pitää arvioida suhteessa relevanttiin benchmarkiin, otettuun riskiin, kustannuksiin, strategian odotettuun käyttäytymiseen ja ennen kaikkea tuottoattribuutioon. CFA Institute korostaa sekä benchmarkin laadun että systemaattisen suoritusarvioinnin merkitystä portfolioanalyysissä.
Toisaalta huonoa prosessia ei pidä naamioida kärsivällisyydeksi. Jos analyysi osoittaa vuodesta toiseen negatiivista arvonlisää samoista aktiivisista päätöksistä, alkuperäiset oletukset eivät toteudu tai sijoitusprosessille oletettua lisäarvoa ei löydy tuloksista, strategia pitää arvioida kriittisesti. Eurooppalaisia aktiivisia rahastoja koskevassa SPIVA Year-End 2025 -aineistossa enemmistö aktiivisista osakerahastoista jäi vertailuindeksistään18:ssa 21 tutkitusta kategoriasta, mikä muistuttaa siitä, ettei aktiivinen riski itsessään ansaitse kärsivällisyyttä.
Odysseus-sopimuksen tarkoitus ei siis ole estää strategian muuttamista. Sen tarkoitus on erottaa toisistaan kaksi hyvin erilaista tilannetta eli strategian muuttaminen evidenssin vuoksi ja strategian hylkääminen epämukavuuden vuoksi. Ensimmäinen kuuluu hyvään sijoitusprosessiin. Jälkimmäinen on juuri se seireenien laulu, jota varten masto rakennetaan.
Päätä etukäteen, milloin päätät uudelleen
Hyvä sijoitusprosessi ei reagoi jokaiseen laskuun kysymällä, pitäisikö nyt tehdä jotain. Se kysyy, onko tapahtunut jotakin sellaista, jonka etukäteen sovittiin muuttavan sijoitusteesiä tai käynnistävän strategian arvioinnin. Näin itse päätös ja päätöksen tekemisen ajankohta erotetaan toisistaan.
Uudelleenarvioinnin voi käynnistää esimerkiksi sijoitusteesin rikkoutuminen, olennainen muutos sijoittajan tavoitteissa, riskinkantokyvyssä tai likviditeettitarpeessa, systemaattinen heikkous sijoitusprosessissa tai pitkäkestoinen alisuoriutuminen, jota ei pystytä selittämään strategian odotetuilla riskialtistuksilla. Sen sijaan markkinoiden lasku, asiakkaan hermostuminen tai kilpailijan viime vuosien parempi tuotto eivät itsessään vielä kerro oman strategian olevan väärä.
Tämä on ehkä Odysseus-sopimuksen tärkein sovellus sijoittamiseen. Se ei määrää etukäteen, mitä päätetään, vaan määrittää mahdollisimman pitkälle miten ja millä perusteilla päätetään. Prosessi suojaa yhtä aikaa paniikilta ja jääräpäisyydeltä.
Sido itsesi mastoon ennen kuin tarvitset sitä
Odysseus ymmärsi olennaisen asian ihmisen päätöksenteosta. Sama ihminen ei ole kaikissa tilanteissa sama päätöksentekijä. Rauhallisena aikana hyväksytty riski voi tuntua sietämättömältä silloin, kun se realisoituu. Ja pitkän aikavälin strategia voi alkaa näyttää virheeltä juuri silloin, kun sen kurinalainen noudattaminen on vaikeinta.
Siksi hyvä sijoituspolitiikka ei ole pelkkä kuvaus tavoiteallokaatiosta. Se on etukäteen rakennettu päätöksentekojärjestelmä, joka määrittelee sekä sen, milloin suunnitelmassa pysytään, että sen, milloin uusi evidenssi velvoittaa muuttamaan sitä. Masto ei ole olemassa siksi, että alkuperäinen suunnitelma olisi aina oikea, vaan siksi, ettei sitä hylätä väärästä syystä.
Christopher Nolan tarvitsi Homeroksen tarinan kuvaamiseen uuden sukupolven IMAX-kameroita. Sijoittajalle tarinan käyttökelpoisin teknologia on edelleen paljon yksinkertaisempi. Rakenna köysi etukäteen, mutta jätä siihen myös mekanismi, jolla se avataan silloin, kun faktat eivät enää tue alkuperäistä suunnitelmaa.
Markkinoilla seireenit laulavat jokaisessa syklissä. Olennaista ei ole vain se, onko masto paikallaan ennen laulun alkamista, vaan myös se, onko etukäteen sovittu, millä evidenssillä mastosta saa irrottautua.
Viitteet
- Homeros, Odysseia, kirja XII. Seireenit ja Odysseuksen sitominen mastoon.
- Strotz, R. H. (1955), “Myopia and Inconsistency in Dynamic Utility Maximization”, The Review of Economic Studies, 23(3), 165–180.
- Elster, J. (1979), Ulysses and the Sirens: Studies in Rationality and Irrationality. Cambridge University Press.
- Thaler, R. H. & Shefrin, H. M. (1981), “An Economic Theory of Self-Control”, Journal of Political Economy, 89(2), 392–406.
- O’Donoghue, T. & Rabin, M. (1999), “Doing It Now or Later”, American Economic Review, 89(1), 103–124.
- Benartzi, S. & Thaler, R. H. (1995), “Myopic Loss Aversion and the Equity Premium Puzzle”, The Quarterly Journal of Economics, 110(1), 73–92.
- CFA Institute, Elements of an Investment Policy Statement for Individual Investors sekä 2026 portfolio management -materiaalit.
- S&P Dow Jones Indices, SPIVA Europe Year-End 2025.
- Universal Pictures & IMAX, The Odyssey (2026), viralliset elokuva- ja IMAX-tiedot.


